Finanziamento soci Excel – Modello Gratis (2026)
0
Scarica gratis

Modello Excel per confrontare affitto e acquisto: mutuo, costi ricorrenti, rivalutazione, esborsi cumulati e patrimonio netto fino a 100 anni.
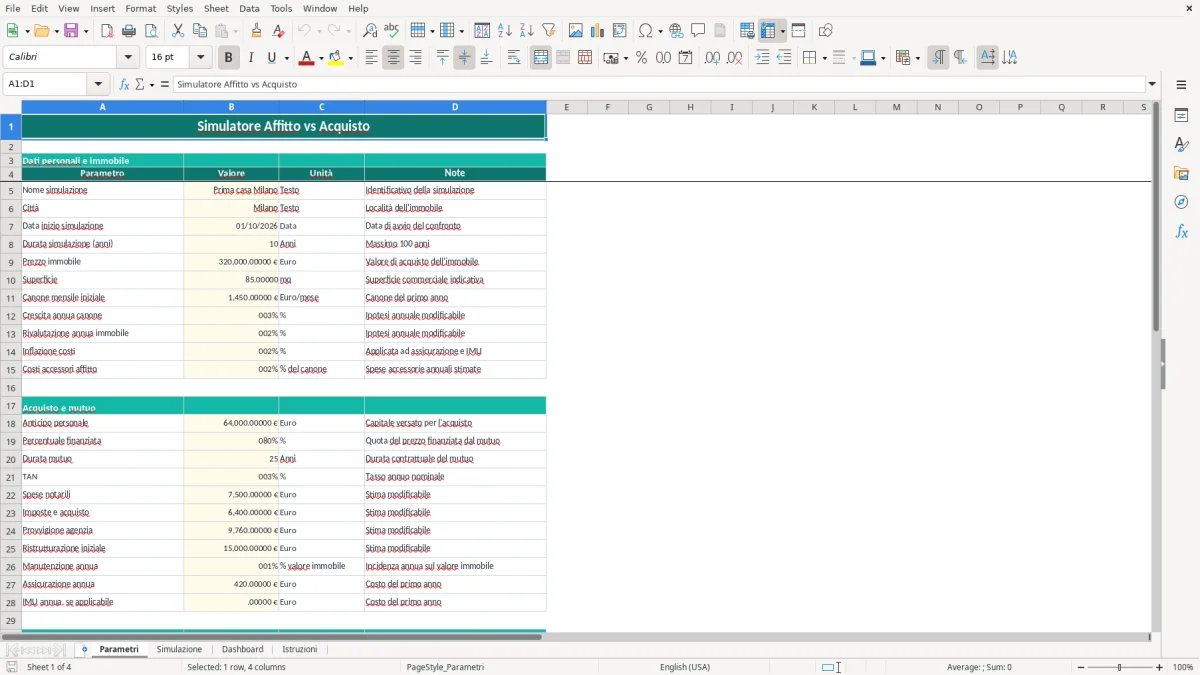
Il simulatore affitto vs acquisto Excel confronta il costo cumulato della locazione con quello della proprietà. Il modello include prezzo dell'immobile, canone, mutuo, interessi, costi accessori, rivalutazione, IMU, patrimonio netto e anno di pareggio su una durata da 1 a 100 anni.
Inserisci i dati nelle celle di input del foglio Parametri e lascia che i fogli Simulazione e Dashboard elaborino il confronto. Con le impostazioni di esempio — immobile da 320.000 €, canone iniziale di 1.450 € e durata di 10 anni — puoi sostituire ogni ipotesi con i tuoi numeri.
Il modello è utile a una famiglia che valuta la prima casa, a un lavoratore trasferito a Milano o Roma, oppure a un piccolo investitore che confronta una locazione con l'acquisto di un bilocale. Il confronto non si ferma alla rata: considera anche capitale iniziale, costi ricorrenti e valore dell'immobile.
Nel foglio Parametri, visibile nell'immagine 1, trovi le colonne Parametro, Valore, Unità e Note. L'esempio popolato usa Milano, un prezzo di 320.000 €, una superficie di 85 mq, un canone mensile di 1.450 €, crescita del canone del 2,5% e rivalutazione dell'immobile del 2%.
Puoi impostare una simulazione di 10 anni oppure estenderla fino a 100. La data di avvio è il 01/10/2026; il foglio Simulazione usa poi il 31 dicembre come data di riferimento annuale.
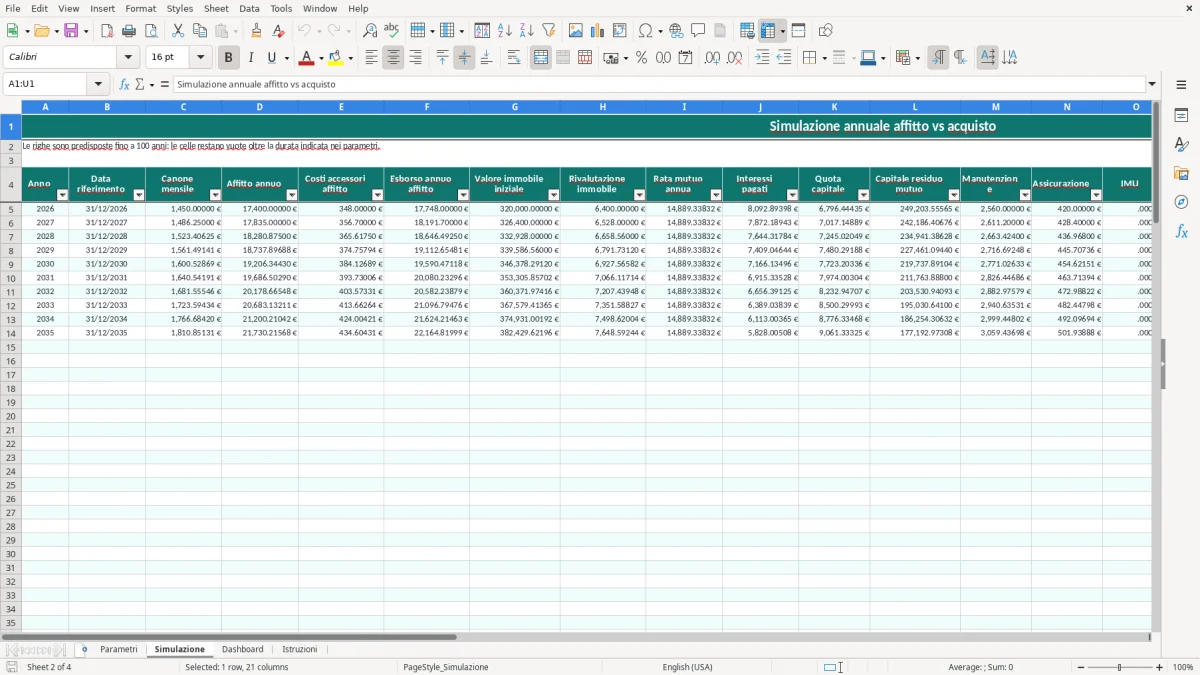
L'immagine 2 mostra la tabella annuale: le colonne C-F misurano il costo dell'affitto, mentre G-P seguono immobile, mutuo e spese di proprietà. Con un canone di 1.450 € al mese, il solo affitto iniziale vale 17.400 € l'anno, prima dei costi accessori.
Le colonne Q-T accumulano gli esborsi e calcolano il patrimonio netto dell'acquisto. La colonna U indica Acquisto o Affitto in base al confronto previsto dal modello.
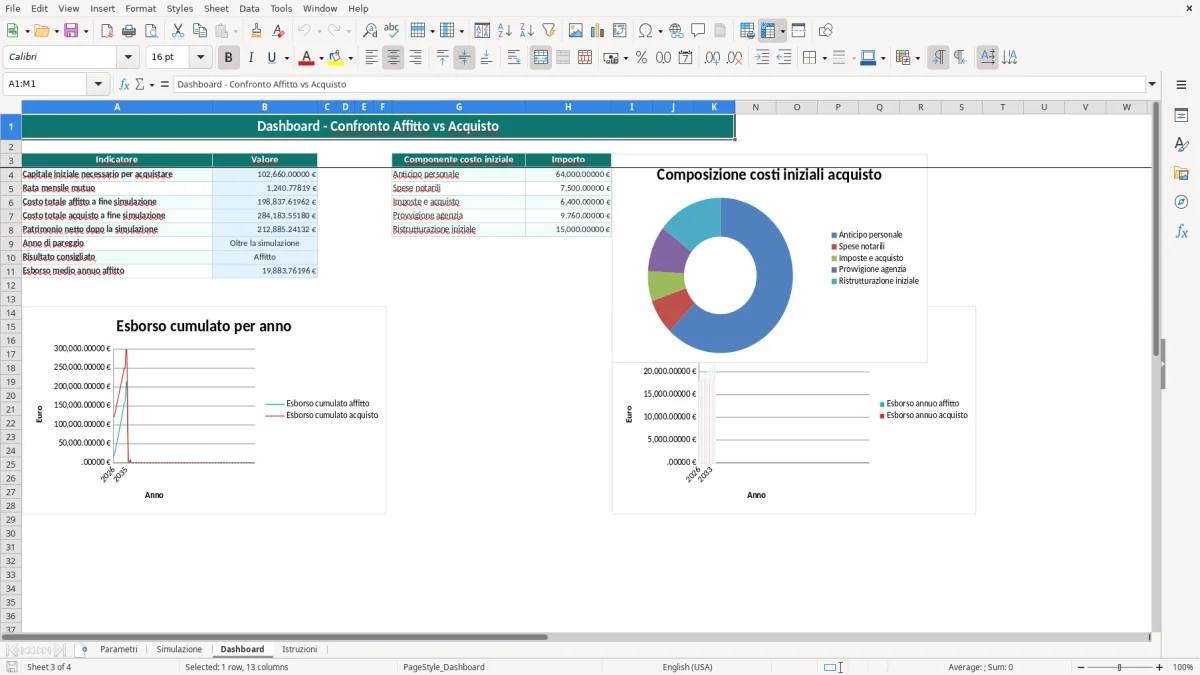
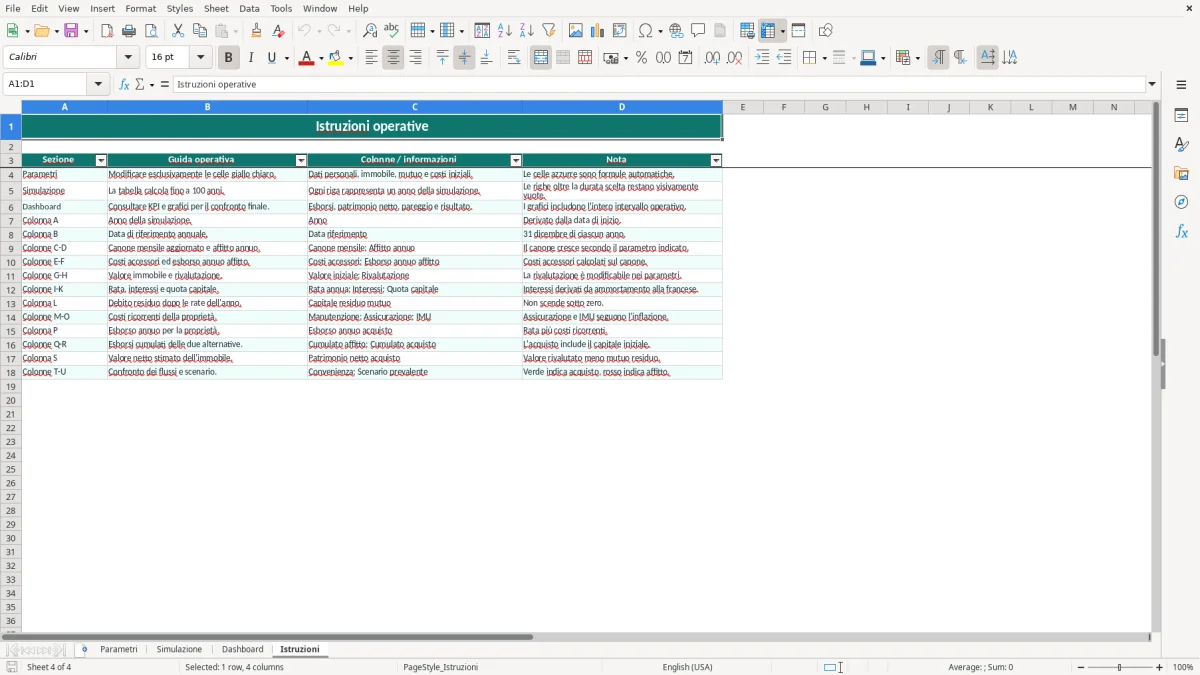
La Dashboard dell'immagine 3 porta questi risultati in pochi indicatori: capitale iniziale, rata mensile, costi totali e patrimonio dopo la simulazione. Nell'immagine 4 il foglio Istruzioni riepiloga il significato delle colonne e il comportamento delle righe vuote.
Il modello non determina automaticamente le imposte dell'atto: le voci fiscali e i costi iniziali vanno inseriti nei Parametri. Per una prima casa, l'imposta sostitutiva sul mutuo è normalmente dello 0,25%; l'acquisto da impresa può inoltre coinvolgere IVA al 4% quando ricorrono i requisiti agevolati.
Nel campo IMU devi usare l'importo effettivamente stimato per l'immobile. L'abitazione principale non di lusso è generalmente esente dall'IMU, mentre pertinenze oltre i limiti e immobili diversi dalla prima casa possono generare imposta: il modello tratta comunque il valore inserito come costo annuale.
La rata è calcolata con il metodo alla francese a partire da importo finanziato, tasso annuo e durata. Per esempio, con 256.000 € finanziati su 25 anni a un TAN ipotetico del 3,5%, la rata mensile è circa 1.281 €; il dato reale del file dipende dai valori che inserisci.
Le colonne I, J e K distinguono rata annua, interessi e quota capitale. La colonna L sottrae progressivamente la quota capitale dal debito e non consente al residuo di scendere sotto zero.
La Dashboard dell'immagine 3 somma le righe operative della Simulazione, che arrivano fino alla riga 104. Il capitale iniziale comprende anticipo, spese notarili, imposte, provvigione e ristrutturazione: non confonderlo con il solo anticipo.
Per un'analisi completa puoi aggiungere fuori dal modello i costi di vendita, il rendimento alternativo dell'anticipo e l'eventuale detrazione degli interessi passivi, che per l'abitazione principale è pari al 19% entro i limiti fiscali previsti. Questi elementi non sono calcolati automaticamente dal workbook.
Il primo errore è confrontare 1.450 € di affitto con una rata del mutuo senza aggiungere manutenzione, assicurazione, IMU e capitale iniziale. Un acquisto da 320.000 € con 64.000 € di anticipo richiede già liquidità significativa prima di considerare notaio e imposte.
Nel modello la crescita del canone agisce sul canone mensile dell'anno precedente, mentre l'inflazione dei costi aggiorna assicurazione e IMU. Se inserisci 2,5% come 2,5 anziché 0,025, il risultato diventa enormemente sovrastimato: controlla il formato percentuale della cella.
Un altro errore riguarda i costi accessori dell'affitto. Il modello li calcola come percentuale dell'affitto annuo: con 17.400 € annui e un parametro del 2%, il costo accessorio iniziale è 348 €. Non inserire direttamente 348 nel campo percentuale.
Ridurre la simulazione a 5 anni può far apparire l'affitto più conveniente perché i costi di acquisto iniziali pesano subito. Allungarla a 30 anni, invece, rende più visibili rivalutazione, quota capitale e riduzione del debito, ma non trasforma una previsione in un rendimento garantito.
Controlla anche la colonna T: il valore positivo indica convenienza dell'acquisto secondo la logica del file, mentre la colonna U traduce il risultato in uno scenario. Non leggere il solo esborso cumulato senza considerare la colonna S, che misura il patrimonio netto dell'acquisto.
Infine, non modificare le formule azzurre. Il foglio Istruzioni, mostrato nell'immagine 4, specifica che le celle giallo chiaro sono quelle da compilare.
Per ottenere un risultato utile, crea più simulazioni cambiando una sola ipotesi alla volta. Puoi confrontare, per esempio, canone di 1.200 € e 1.450 €, rivalutazione dell'1% e del 2%, oppure durata del mutuo di 20 e 30 anni.
Una famiglia con 3.000 € di reddito netto mensile dovrebbe osservare la rata insieme all'esborso annuo totale: una rata di 1.200 € assorbe il 40% del reddito mensile, prima delle altre spese. Il modello aiuta a misurare il costo, ma la sostenibilità dipende anche dal fondo di emergenza e dalla stabilità del reddito.
Nell'immagine 3 trovi tre grafici: il primo confronta esborsi cumulati di affitto e acquisto, il secondo gli esborsi annuali, il terzo i componenti del costo iniziale. Guarda il punto in cui il patrimonio netto e il risultato prevalente cambiano, non soltanto il primo anno.
Puoi infine copiare i valori della Dashboard in un riepilogo personale con SOMMA, MEDIA e SE, mantenendo il file originale intatto. Non aggiungere nuove voci nelle colonne calcolate della Simulazione, perché altereresti la continuità delle formule predisposte.
La durata della simulazione può essere compresa tra 1 e 100 anni. Il foglio Simulazione contiene righe predisposte fino a 100 anni; quelle oltre il periodo scelto restano visivamente vuote.
Nel foglio Parametri inserisci prezzo, superficie, canone mensile, crescita del canone, rivalutazione, inflazione dei costi, mutuo, costi iniziali e spese ricorrenti. Le celle da modificare sono quelle giallo chiaro.
Sì. Usa importo finanziato, tasso annuo e durata per calcolare rata annua e mensile, interessi, quota capitale e capitale residuo con ammortamento alla francese.
No. Inserisci nel foglio Parametri l'importo annuo che vuoi considerare. La Simulazione lo rivaluta in base all'inflazione dei costi, insieme all'assicurazione.
La Dashboard legge la serie della convenienza acquisto vs affitto e individua il primo anno in cui il confronto risulta favorevole all'acquisto secondo le formule del modello.
No. Il risultato dipende da prezzo, canone, tasso, durata, costi e ipotesi di rivalutazione inseriti. Il modello confronta numericamente gli scenari scelti e non considera automaticamente costi di vendita o rendimento alternativo della liquidità.