Bonus ristrutturazione Excel – Modello Gratis (2026)
1
Scarica gratis
Modello Excel per simulare requisiti, imposte e risparmio sull'acquisto della prima casa da privato o impresa.
Il modello Excel per il calcolo delle agevolazioni prima casa stima l'imposta di registro o l'IVA, le imposte ipotecaria e catastale, l'imposta sostitutiva sul mutuo e il possibile risparmio. Include 100 righe operative, controlli informativi sui requisiti, parametri modificabili e una Dashboard riepilogativa.
Nel foglio Simulazioni inserisci prezzo, rendita catastale, venditore, mutuo e dichiarazioni sui requisiti. Le colonne calcolate confrontano il totale con agevolazione e senza agevolazione; il file serve per una pianificazione preliminare e non sostituisce la verifica notarile.
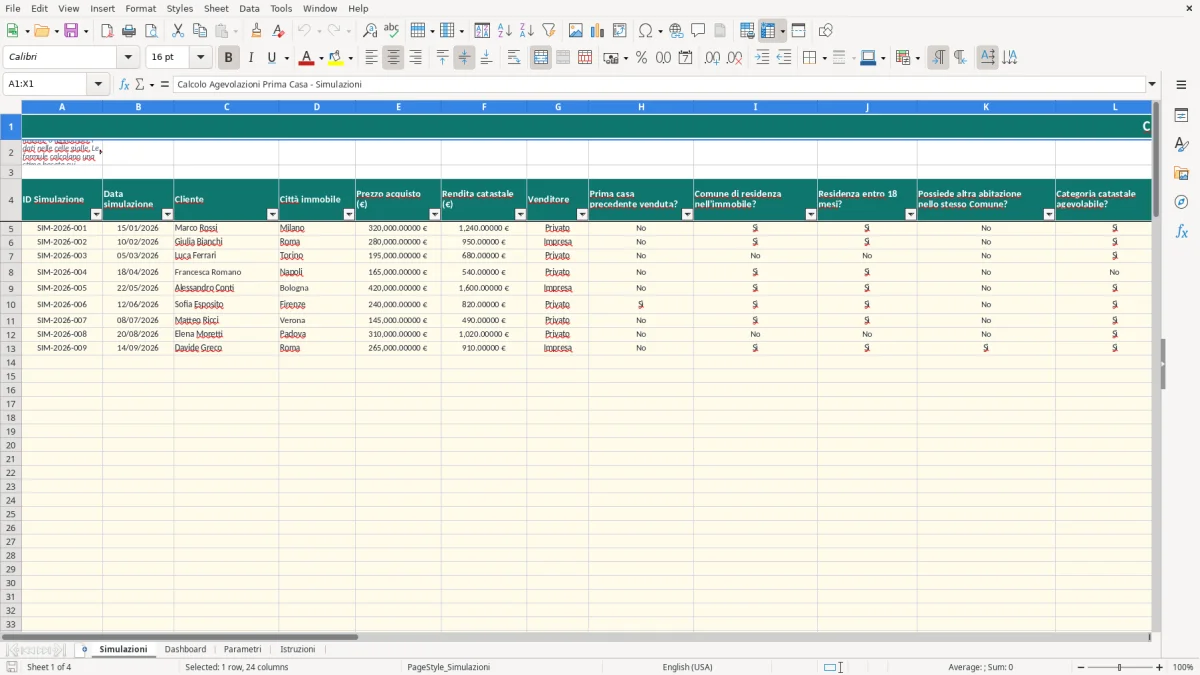
Il foglio Simulazioni (immagine 1) è la tabella di lavoro principale. Le colonne A-M raccolgono ID, data, cliente, città, prezzo, rendita catastale, venditore, mutuo e risposte sui requisiti; le colonne N-W restituiscono gli esiti e gli importi. Sono predisposte 100 righe, dalla riga 5 alla riga 104, con filtro sulla riga 4.
Per un immobile acquistato da Privato, il modello usa la rendita catastale rivalutata del 5% e il coefficiente catastale presente in Parametri. Con una rendita di 1.240 €, la base simulata con coefficiente 110 è 143.220 €: al 2% l'imposta agevolata sarebbe 2.864,40 €, superiore al minimo indicativo di 1.000 €.
Il confronto ordinario usa invece il coefficiente 120 e l'aliquota del 9%. Sullo stesso esempio la base ordinaria è 156.240 € e l'imposta di registro è 14.061,60 €, prima delle altre componenti. La differenza teorica è quindi 11.197,20 €, se le condizioni inserite sono effettivamente valide.
Se selezioni Impresa, il modello confronta l'IVA prima casa del 4% con l'IVA ordinaria indicata nei Parametri. Su un prezzo di 280.000 €, l'IVA al 4% vale 11.200 €, mentre un'aliquota del 10% produce 28.000 €: la differenza simulata è 16.800 €.
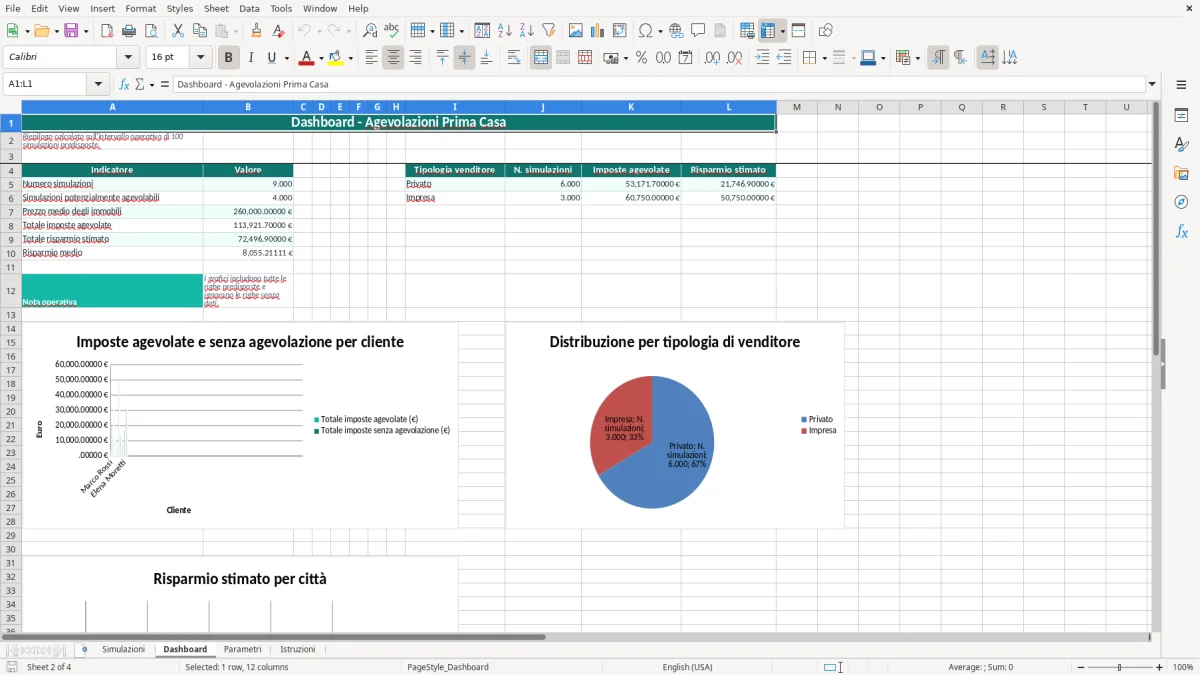
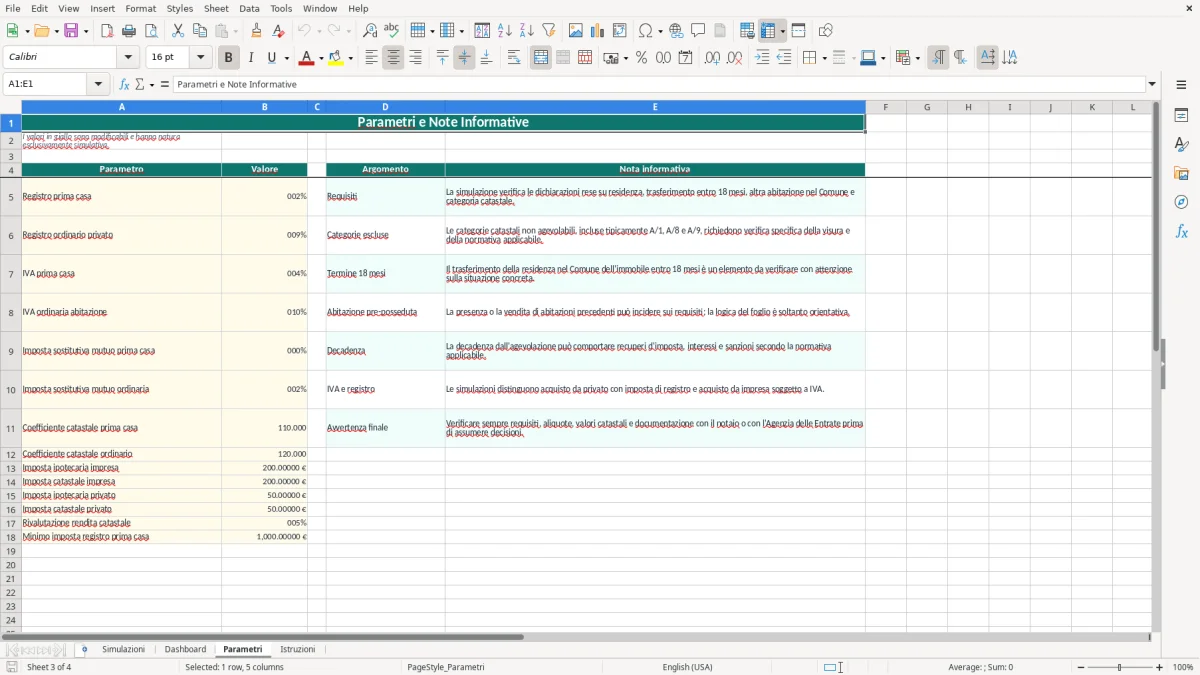
Questa distinzione è utile al responsabile della tesoreria familiare, al consulente finanziario o al commercialista che prepara un prospetto per il rogito. L'immagine 2 mostra la Dashboard con indicatori aggregati, mentre l'immagine 3 rappresenta il foglio Parametri da cui le formule richiamano aliquote e coefficienti.
La disciplina dell'agevolazione prima casa deriva dalla Nota II-bis all'articolo 1 della Tariffa, parte prima, allegata al DPR 131/1986, per gli atti soggetti a imposta di registro. Il modello traduce in un controllo informativo cinque dichiarazioni: precedente prima casa venduta, residenza nel Comune, trasferimento entro 18 mesi, altra abitazione nello stesso Comune e categoria catastale agevolabile.
Il foglio Parametri (immagine 3) contiene 14 valori, tra cui registro prima casa al 2%, registro ordinario privato al 9%, IVA prima casa al 4%, IVA ordinaria abitazione al 10%, imposta sostitutiva sul mutuo allo 0,25% per la prima casa e al 2% in via ordinaria. Contiene inoltre i coefficienti 110 e 120, imposte fisse da 50 € e 200 € e il minimo indicativo di 1.000 €.
Per il venditore Privato, le imposte ipotecaria e catastale sono impostate a 50 € ciascuna. Per l'Impresa sono impostate a 200 € ciascuna. Questi importi entrano nel totale insieme all'imposta principale e non devono essere confusi con le spese notarili, catastali o di intermediazione.
Con un finanziamento di 250.000 €, l'imposta sostitutiva simulata è 625 € allo 0,25% oppure 5.000 € al 2%; il differenziale è 4.375 €. La colonna T applica l'aliquota agevolata solo quando l'esito è Agevolazione applicabile, altrimenti usa quella ordinaria.
Il trasferimento della residenza deve avvenire entro 18 mesi quando richiesto dalla disciplina. Una dichiarazione errata può comportare decadenza, recupero dell'imposta, interessi e sanzioni: per questo il file va confrontato con atto, visura catastale e documentazione verificata dal notaio o dall'Agenzia delle Entrate.
Il primo errore pratico è inserire il prezzo di acquisto nella rendita catastale. Nel foglio Simulazioni sono due campi diversi: il prezzo è nella colonna E, mentre la rendita è nella F. Per un prezzo di 320.000 € e una rendita di 1.240 €, usare il primo valore per il calcolo catastale altera completamente la base imponibile.
La formula della colonna N restituisce Agevolazione applicabile solo con questa combinazione: H No, I Sì, J Sì, K No e L Sì. Se selezioni No in Comune di residenza o Sì per un'altra abitazione nello stesso Comune, il risultato diventa Verificare requisiti anche se il prezzo è 195.000 € e la rendita è soltanto 680 €.
Un altro sbaglio consiste nel selezionare Impresa per una vendita privata o viceversa. Il percorso cambia: con Privato il modello utilizza rendita rivalutata e coefficienti 110 o 120; con Impresa utilizza il prezzo e l'IVA. Su 280.000 €, applicare il 4% invece del 10% genera una differenza di 16.800 €.
La colonna M deve contenere l'importo finanziato, non il valore dell'immobile né la rata mensile. Con un mutuo di 130.000 €, l'imposta sostitutiva allo 0,25% è 325 €; usando erroneamente 195.000 € si ottiene 487,50 €, con 162,50 € di scostamento.
Infine, non sovrascrivere le colonne N-W: sono formule presenti per 100 righe. Se un risultato resta vuoto, controlla prima ID, risposte obbligatorie, venditore, rendita e mutuo; cancellare una formula impedisce il confronto nella Dashboard.
Usa il foglio Parametri come registro delle ipotesi, non come archivio normativo definitivo. Le celle B5:B18 contengono valori modificabili: puoi aggiornare, per esempio, il minimo dell'imposta di registro da 1.000 € a quello applicabile alla tua operazione, mantenendo però una nota interna sulla fonte e sulla data di verifica.
Per una famiglia che confronta tre immobili da 250.000 €, 280.000 € e 320.000 €, le righe separate consentono di leggere il risparmio stimato senza modificare le formule. La Dashboard aggrega automaticamente le righe valorizzate e ignora quelle prive di dati utili.
La Dashboard (immagine 2) mostra numero di simulazioni, simulazioni potenzialmente agevolabili, prezzo medio, totale delle imposte agevolate, risparmio totale e risparmio medio. Il confronto laterale separa Privato e Impresa con conteggi, imposte e risparmio stimato.
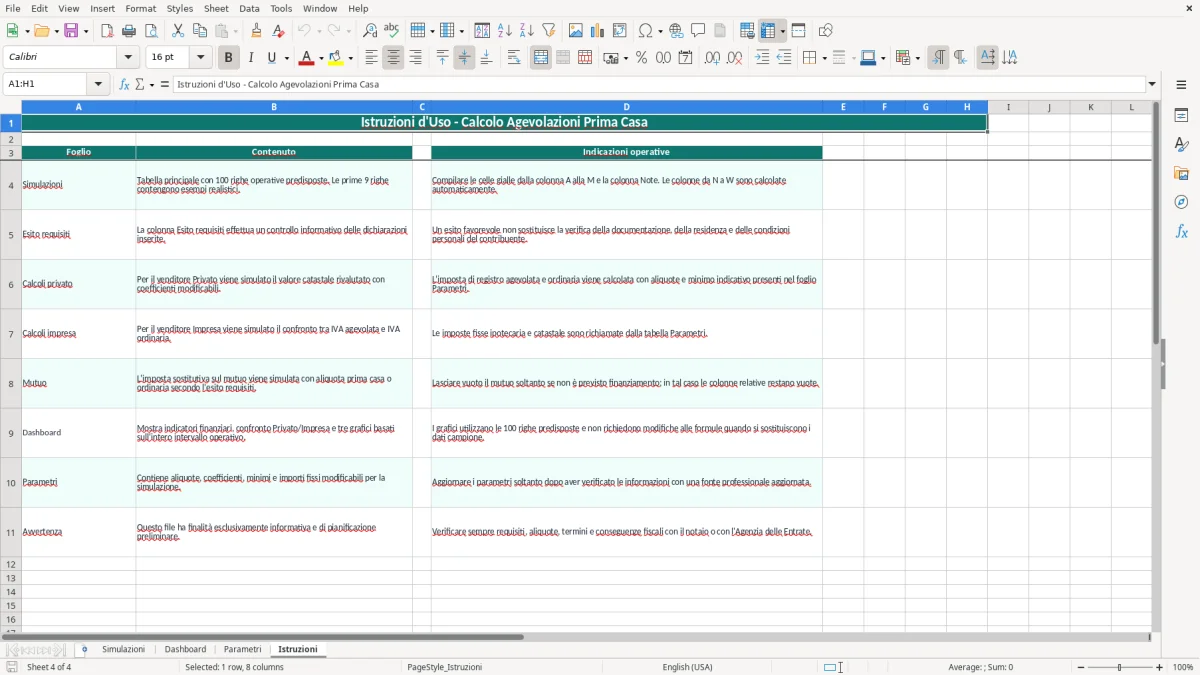
I tre grafici confrontano imposte agevolate e ordinarie, numero di simulazioni per venditore e risparmio per città. Non aggiungere nuove righe oltre la riga 104 aspettandoti che vengano incluse: l'intervallo operativo è quello già predisposto. L'immagine 4 mostra il foglio Istruzioni, utile per verificare flusso, limiti e avvertenze del file.
Il foglio Simulazioni contiene 100 righe operative, dalla riga 5 alla riga 104. Le colonne da N a W calcolano automaticamente l'esito e gli importi per ciascuna riga.
No. È un controllo informativo basato sulle cinque risposte inserite. Devi verificare visura, residenza, categoria catastale, precedenti acquisti e documenti con il notaio o con l'Agenzia delle Entrate.
Nel foglio Parametri il valore preimpostato è il 2%, con minimo indicativo di 1.000 €. Il modello confronta questo dato con il 9% ordinario per l'acquisto da Privato.
Selezionando Impresa, il modello confronta l'IVA prima casa del 4% con l'IVA ordinaria abitazione del 10% indicata nei Parametri. Su 280.000 €, gli importi simulati sono rispettivamente 11.200 € e 28.000 €.
L'importo della colonna M viene moltiplicato per lo 0,25% se l'esito è agevolabile e per il 2% in caso contrario. Su 200.000 €, il confronto è 500 € contro 4.000 €.
Sì, puoi modificare i valori del foglio Parametri, inclusi aliquote, coefficienti catastali, imposte fisse e minimo. Il foglio Istruzioni precisa che gli aggiornamenti vanno effettuati dopo una verifica professionale delle regole applicabili.